Neste artigo você vai ver:
- 01. O tráfego pelo Estreito de Ormuz despencou
- 02. Três continentes sentem o choque
- Petróleo não é diesel
- 03. Brasil — produtor de petróleo, importador de derivados
- 04. O dilema da política de preços — o que mudou desde 2016
- 05. Como o choque chega ao bolso
- 06. Mecanismos de transmissão para empresas e investidores
- Painel — Consolidado de dados
- A pergunta que fica
A torneira do petróleo está fechando: o que a crise do diesel revela sobre o Brasil
Do Estreito de Ormuz às refinarias brasileiras: como o choque energético de 2026 está afetando petróleo, diesel, inflação, logística e fluxos de capital.
Publicado em TecnFinanças · Última atualização de dados: 26 de setembro de 2026 · Leitura: ~14 min
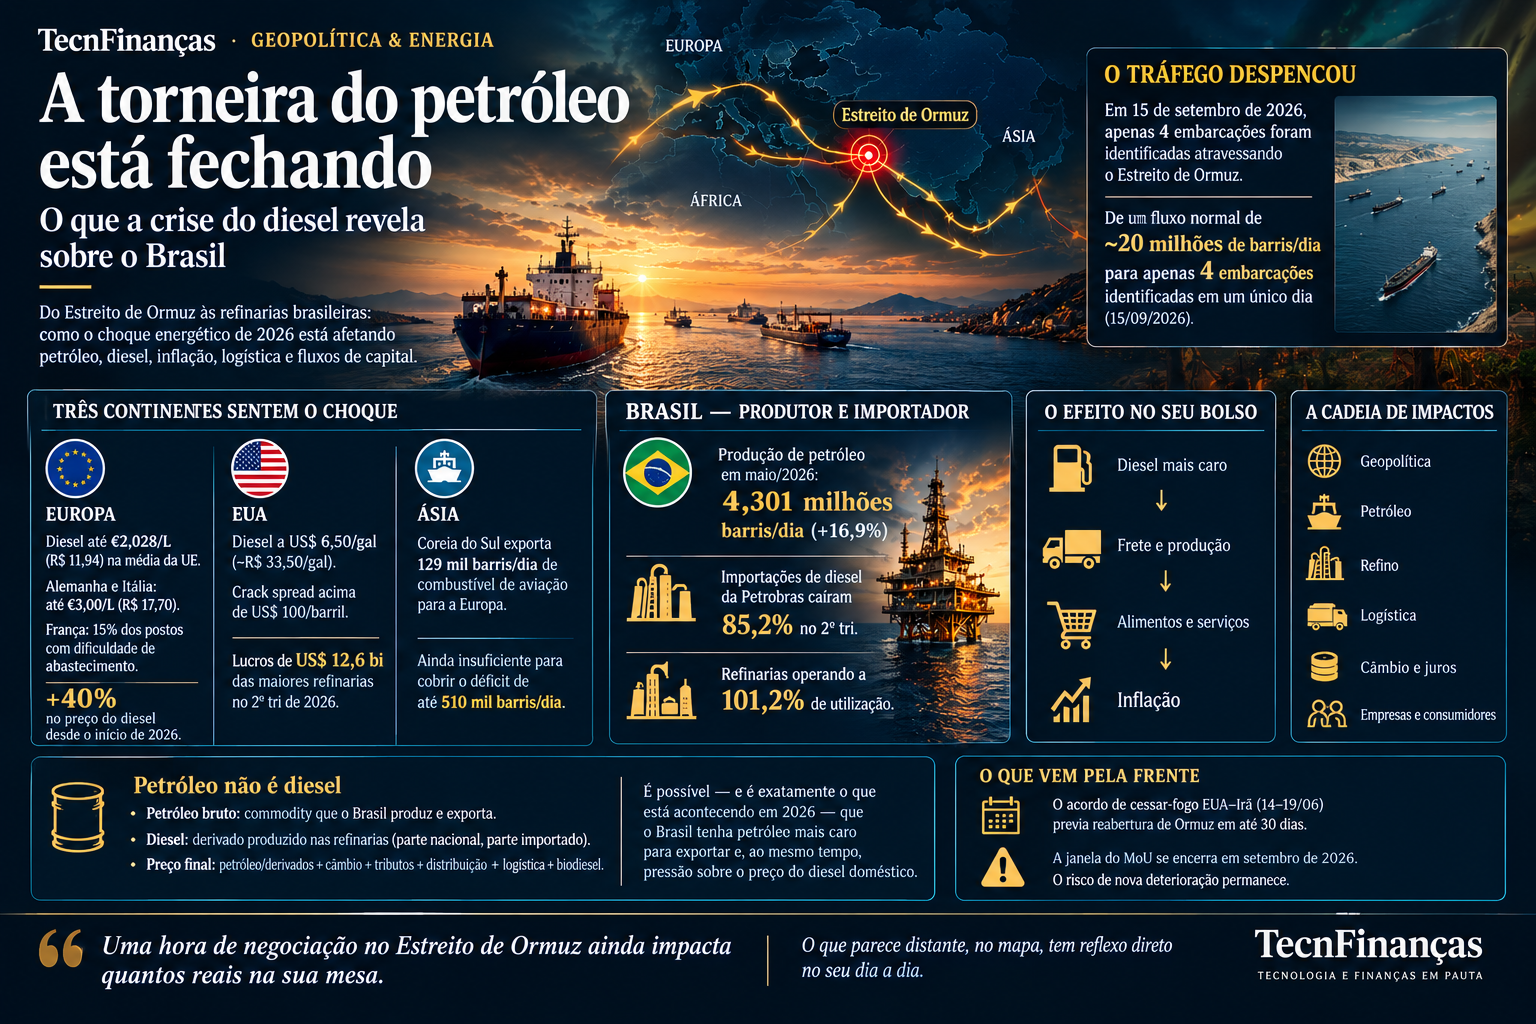
Em 28 de fevereiro de 2026, Estados Unidos e Israel iniciaram uma campanha de ataques contra o Irã que transformou um corredor marítimo de 190 quilômetros em um epicentro geopolítico global. O Estreito de Ormuz — por onde fluía aproximadamente 20% de todo o petróleo consumido no mundo (17 a 20 milhões de barris diários) — viu seu tráfego comercial despencar. Em 15 de setembro, apenas quatro embarcações foram identificadas atravessando a passagem em um único dia.
Enquanto o debate público brasileiro se concentrava em questões domésticas, uma crise energética de escala global já produzia efeitos concretos sobre preços, fretes e inflação. Esta matéria reconstrói essa cadeia — do Golfo Pérsico até a mesa do consumidor brasileiro — separando o que é fato verificável do que é interpretação de analistas.
01. O tráfego pelo Estreito de Ormuz despencou
Fontes: Aventuras na História · Reuters, via Yahoo Finance · CNN Brasil · Poder360
O Estreito de Ormuz conecta o Golfo Pérsico ao Oceano Índico e é a saída marítima principal para o petróleo da Arábia Saudita, Emirados Árabes Unidos, Iraque, Kuwait e Irã. Em 2024, aproximadamente 20 milhões de barris de petróleo e derivados atravessavam diariamente essa passagem — cerca de um quinto do consumo mundial.
Após o início dos ataques em fevereiro de 2026, a Guarda Revolucionária Islâmica do Irã passou a dificultar a navegação através de ameaças balísticas, minas navais e ações de abordagem com lanchas de ataque rápido. Os Estados Unidos responderam bloqueando portos iranianos. O tráfego comercial pelo estreito despencou: em 15 de setembro, apenas quatro embarcações foram identificadas atravessando a passagem — um dado confirmado pela Reuters.
Gota de informação: A rota alternativa também está sob ataque. Para escoar petróleo sem passar por Ormuz, a Arábia Saudita ampliou o uso do oleoduto East-West, que leva o cru até o porto de Yanbu, no Mar Vermelho, com capacidade de cerca de 7 milhões de barris/dia. Em 11 de setembro, após ataques atribuídos aos houthis do Iêmen, a Saudi Aramco precisou suspender temporariamente os carregamentos em Yanbu — evidência de que mesmo a válvula de escape do sistema está sob pressão.
O caminho até um cessar-fogo foi tudo menos linear. Em maio, um confronto direto entre forças americanas e iranianas no próprio Estreito de Ormuz — incluindo troca de tiros e a travessia de navios mercantes escoltados por destróieres — quase colocou em risco os entendimentos que vinham sendo construídos, segundo a CNN Brasil. Só em 17 de junho Irã e Estados Unidos formalizaram o Memorando de Islamabad — Trump assinando fisicamente em Versalhes, durante a cúpula do G7, e o presidente iraniano Masoud Pezeshkian assinando em Teerã, segundo o Poder360 —, com uma rodada técnica de negociação em Bürgenstock, na Suíça, em 21 de junho. O memorando previa 60 dias de negociação por um acordo final e o fim dos bloqueios navais em até 30 dias. Em 15 de setembro, porém, o tráfego pelo estreito seguia mínimo.
Fato vs. interpretação: O memorando estabeleceu prazos técnicos claros — 30 dias para o fim do bloqueio naval, 60 dias para a negociação de um acordo final —, ambos já esgotados bem antes de setembro (por volta de meados de julho e meados de agosto, respectivamente). O que a Reuters registrou em 15 de setembro, no entanto, foi tráfego praticamente nulo pelo estreito — um indício de que a implementação prática ficou muito aquém do cronograma diplomático, agravada por episódios de escalada como o confronto de maio. Tratamos essa lacuna entre o texto do acordo e a realidade observada como o dado mais relevante, não como uma previsão sobre quando o estreito reabrirá de fato.
02. Três continentes sentem o choque
Europa: a pressão sobre os postos franceses
Fontes: S&P Global · Tribuna do Sertão · Xataka Brasil · TF1 Info · Reuters
A Europa é particularmente exposta porque, após perder grande parte do suprimento russo, passou a depender de rotas mais longas e de uma rede mais diversificada de fornecedores.
Fato verificado: Segundo a S&P Global, a participação russa nas importações europeias de diesel caiu de quase 50% em 2022 para cerca de 5% em 2024, após o embargo da UE a produtos refinados russos — o Oriente Médio assumiu a posição de principal fornecedor no lugar da Rússia. A interrupção de fluxos do próprio Oriente Médio em 2026, somada a uma capacidade de refino europeia historicamente apertada, deixou esse novo arranjo com pouquíssima folga diante de qualquer choque de oferta.
“A Europa tem um problema enorme com o diesel. A situação vai piorar, e provavelmente veremos preços extremamente altos.”
— Eugene Lindell, consultoria FGE NexantECA
| Localidade | Preço/litro | Referência | Data |
|---|---|---|---|
| Média UE | €1,907 (~R$ 11,20) | Gasolina | 07/09/2026 |
| Média UE | €2,028 (~R$ 11,94) | Diesel | 07/09/2026 |
| Alemanha / Itália | €3,00 (~R$ 17,70) | Diesel máximo | 20/09/2026 |
Câmbio aproximado à data de cada fonte; valores sujeitos a variação.
Os preços do diesel na Europa subiram cerca de 40% desde o início de 2026, segundo dados semanais da Comissão Europeia citados pela Euronews. Nos EUA, o crack spread do diesel — indicador da diferença entre o valor do derivado e o petróleo de referência, e não uma “margem líquida” (que ainda desconta custos operacionais, transporte e impostos) — ultrapassou US$ 100 por barril, sinalizando forte aperto nas margens de produtos refinados.
A situação francesa. Segundo o Ministério da Economia da França, citado pela TF1, o percentual de postos com dificuldade de abastecimento subiu de 11% (18/09) para 15% (20/09) — cerca de 1.500 estações sem gasóleo, gasolina ou ambos. A TotalEnergies, maior distribuidora do país, concentrou a maior parte dos casos, em um cenário agravado por uma “corrida às bombas” de consumidores receosos.
Fato vs. interpretação: Segundo a Reuters, o próprio governo francês afirmou, na mesma semana, que o abastecimento geral do país permanecia estável para os dois meses seguintes, mesmo ampliando medidas de alívio de preços para o setor. Ou seja, trata-se de uma pressão localizada e concentrada em uma rede específica, não de um colapso nacional generalizado — ainda que o ritmo de piora (11% → 15% em dois dias) seja, em si, um dado relevante.
O governo francês liberou a venda de gasóleo de verão até novembro (normalmente até outubro) e Emmanuel Macron pediu à Comissão Europeia alívio nas normas regulatórias do setor. A Europa também pode enfrentar escassez de até 510 mil barris de combustível de aviação por dia no quarto trimestre de 2026, segundo a consultoria Energy Aspects.
Estados Unidos: preços recordes, uma proibição de exportação que o governo negou
Fontes: US News / Reuters · Time News · The Hill
Os EUA vivem a situação inversa da europeia: suficiência doméstica, mas preços recordes. Segundo dados da AAA, o preço médio do diesel bateu recorde histórico, próximo de US$ 6,50 por galão, com o crack spread também acima de US$ 100 por barril. Marathon Petroleum, Valero e Phillips 66 lucraram juntas US$ 12,6 bilhões no segundo trimestre de 2026 — o maior resultado combinado desde a invasão russa da Ucrânia em 2022, segundo a Reuters.
Fato vs. interpretação: O tema da exportação é mais controverso do que uma decisão fechada. Um relatório da Politico, publicado em 23 de setembro e citado pela Reuters, afirmou que a Casa Branca preparava uma proibição de 90 dias às exportações de diesel para conter os preços domésticos antes das eleições de meio de mandato. A Casa Branca negou oficialmente o relatório no mesmo dia, chamando-o de impreciso.
“A ferramenta bruta de proibir exportações de diesel simplesmente não funciona.”
— Chris Wright, secretário de Energia dos EUA, à Reuters
O secretário de Energia, Chris Wright, rejeitou publicamente a ideia de uma proibição total, defendendo em vez disso medidas voluntárias negociadas com as refinarias — mesmo com o presidente Trump tendo se declarado favorável a segurar o diesel no país no dia anterior (22/09), na Assembleia Geral da ONU. Ou seja: há pressão política real por restringir exportações, mas nenhuma proibição formal estava confirmada até 26/09/2026.
Ásia: aliviando o que pode
Fontes: S&P Global · Euronews
A Coreia do Sul se tornou um dos principais novos fornecedores de combustível de aviação para a Europa, exportando cerca de 129 mil barris por dia — o maior volume desde outubro de 2022 — e respondendo por cerca de 87% de tudo que a região Ásia-Pacífico enviou ao continente entre julho e setembro (1,31 milhão de toneladas, segundo dados da Kpler). É um paliativo relevante, mas não resolve o desequilíbrio estrutural — a própria Energy Aspects projetava déficit europeu de até 510 mil barris/dia no quarto trimestre, mesmo com esse reforço asiático.
Petróleo não é diesel
- Petróleo bruto: commodity que o Brasil produz e majoritariamente exporta.
- Diesel: derivado produzido nas refinarias — parte do parque nacional, parte importado.
- Preço final ao consumidor: resulta da combinação entre custo do petróleo/derivados, câmbio, tributos, margens de distribuição, logística e a mistura obrigatória de biodiesel.
É possível — e é exatamente o que está acontecendo em 2026 — que o Brasil tenha petróleo mais caro para exportar (bom para a balança comercial) e, ao mesmo tempo, pressão sobre o preço do diesel doméstico (ruim para o consumidor), sem que isso seja contraditório.
03. Brasil — produtor de petróleo, importador de derivados
Fontes: ANP · Fecombustíveis · AEPET
Em maio de 2026, a ANP registrou produção nacional de 4,301 milhões de barris de petróleo por dia, alta de 16,9% sobre maio de 2025 — um dos maiores volumes mensais já registrados na série histórica.
Fato verificado: No segundo trimestre de 2026, quando a cadeia global de diesel se rompeu e o custo de importação disparou, dois movimentos ocorreram simultaneamente, segundo a Fecombustíveis e documento de fato relevante da própria Petrobras: as importações de diesel da Petrobras caíram 85,2% em relação ao mesmo período de 2025, e a utilização das refinarias da Petrobras atingiu fator de 101,2% no trimestre, com meses chegando a 102,5%.
Ressalva técnica: esse “101,2%” é um fator de utilização calculado segundo a metodologia operacional da companhia, e pode superar 100% — não significa que a planta física produziu mais do que sua capacidade nominal instalada.
Fato vs. interpretação: Uma análise publicada pela Associação dos Engenheiros da Petrobras (AEPET) estima que o parque de refino nacional poderia atender cerca de 93,4% da demanda de diesel de 2024 caso operasse em plena capacidade — um número calculado pela própria entidade, não uma estatística oficial da ANP. A partir disso, a AEPET sustenta a tese de que a dependência brasileira de importações de diesel não decorre apenas de uma limitação física do parque de refino, mas também de decisões econômicas e regulatórias que historicamente desincentivaram sua plena utilização. É uma interpretação relevante e coerente com os dados operacionais acima — mas é uma tese de uma entidade de classe, não um fato estabelecido, e existem explicações concorrentes (configuração das refinarias, tipo de petróleo processado, logística regional, custos comparativos) que também ajudam a explicar o padrão histórico de importação.
O Brasil como fornecedor alternativo
Analistas vêm descrevendo produtores fora da zona de conflito — Brasil incluído — como um “barrel of last resort” (barril de último recurso) para mercados europeu e asiático em busca de fornecimento seguro. Os números de produção e de utilização de refino de 2026 são consistentes com essa leitura, ainda que o Brasil não tenha, até o momento, direcionado essa capacidade adicional prioritariamente para exportação de diesel.
04. O dilema da política de preços — o que mudou desde 2016
Fontes: Agência Brasil · Petrobras · XP Investimentos
Entre 2016 e 2023, a Petrobras operou sob o Preço de Paridade de Importação (PPI), política implementada no governo Michel Temer que atrelava os preços domésticos de diesel e gasolina às cotações internacionais do petróleo (referência Brent) e ao câmbio.
Fato verificado: Em maio de 2023, essa política foi encerrada. A Petrobras aprovou uma nova estratégia comercial que passou a priorizar dois critérios: o “custo alternativo do cliente” (as opções de suprimento disponíveis no mercado) e o “valor marginal para a Petrobras” (o custo de oportunidade entre produzir, importar ou exportar). Segundo a própria companhia, isso permite maior flexibilidade para praticar preços competitivos por região, sem repasse automático da volatilidade internacional.
É essa nova estratégia — não mais a antiga PPI — que está em vigor durante a crise de 2026. Na prática, desde 17 de setembro, a Petrobras vem combinando reajustes no preço de venda às distribuidoras com subsídios federais que neutralizam o impacto ao consumidor final: um aumento de R$ 1,00/litro no diesel A foi compensado por desconto equivalente, via Medida Provisória nº 1.391/2026, mantendo o preço líquido inalterado. Somado a um subsídio anterior, o total de subvenção ao diesel chegou a R$ 2,12/litro, segundo a XP Investimentos, com o custo dessa diferença absorvido pelo Tesouro Nacional.
Gota de informação: Se o subsídio neutraliza o reajuste da Petrobras, por que o preço na bomba ainda subiu 3,48% na semana (tabela abaixo)? Porque o subsídio cobre apenas a parcela do preço definida pela Petrobras na venda às distribuidoras — não os demais componentes que formam o preço final: o ICMS (cobrado por valor fixo em reais por litro, uniforme em todo o país desde 2023, mas não incluído no subsídio federal), a margem de distribuição e revenda (essa sim variável por região e concorrência local), a logística e o custo da mistura obrigatória de biodiesel. O subsídio amortece uma parte do choque; não o elimina.
| Produto | Preço médio | Data | Variação |
|---|---|---|---|
| Diesel S10 | R$ 7,13/litro | Semana 13–19/09 (ANP) | +3,48% vs. semana anterior |
| Diesel S10 | R$ 6,76/litro | 1º–15/09 (TruckPag) | +5,1% em setembro |
05. Como o choque chega ao bolso
Fontes: ND+ (Banco Daycoval/DPEc) · Agência Brasil
O diesel move os caminhões que abastecem o país: quando seu preço sobe, sobe o frete, a produção agrícola e industrial, a cesta básica e, por fim, a inflação geral.
Gota de informação: Um estudo do Departamento de Pesquisa Econômica do Banco Daycoval (DPEc), publicado em 6 de maio de 2026, calculou que o choque de oferta do petróleo foi responsável por cerca de 60% do IPCA acumulado no primeiro trimestre de 2026 — o equivalente a 0,82 ponto percentual dos 1,4% registrados no período.
Vale registrar que as estimativas variam conforme a instituição e o cenário de preço do petróleo considerado: a Secretaria de Política Econômica do Ministério da Fazenda revisou sua projeção de IPCA para 2026 diversas vezes ao longo do ano, testando cenários de Brent entre US$ 65 e US$ 110 em seus próprios modelos internos (projeções passando por 3,7%, 4,3%, 4,9% — uma banda de cenário distinta do movimento real do preço, descrito na Cronologia), e a XP Investimentos, após uma correção de baixa no petróleo em julho, reduziu sua estimativa de IPCA anual de 5,5% para 5,2%. A direção do efeito é consensual — petróleo mais caro pressiona a inflação brasileira via combustíveis e frete — mas a magnitude exata depende do modelo e da data da projeção.
06. Mecanismos de transmissão para empresas e investidores
Em vez de recomendações de investimento, o que os dados permitem mapear são canais de exposição — como o choque tende a afetar diferentes elos da economia:
| Exposição | Mecanismo observado |
|---|---|
| Produtores de petróleo | Receita de exportação favorecida por preços internacionais elevados |
| Refino (Petrobras) | Margens variam conforme a diferença entre custo do petróleo e preço doméstico do diesel |
| Transportadoras e frete | Pressão direta de custos operacionais |
| Agronegócio | Diesel é insumo logístico central na safra e no escoamento |
| Companhias aéreas | Exposição ao preço do combustível de aviação (querosene) |
| Varejo e cesta básica | Repasse de custo de frete para preços finais |
| Governo / fisco | Custo fiscal dos subsídios vs. receita de arrecadação sobre petróleo mais caro |
| Consumidor final | Combinação de combustível, transporte e alimentos no orçamento doméstico |
Perguntas que seguem em aberto: quanto da pressão cambial e inflacionária de 2026 é atribuível a este episódio específico; o que muda na estratégia comercial da Petrobras após o fim do ciclo eleitoral; e se a capacidade de refino ampliada em 2026 se converterá, de fato, em posição exportadora de diesel — ou permanecerá voltada prioritariamente ao mercado interno.
Painel — Consolidado de dados
Comparativo de preços regionais (setembro de 2026)
| Região | Combustível | Preço local | Equiv. BRL | Fonte / Data |
|---|---|---|---|---|
| UE (média) | Gasolina | €1,907/L | R$ 11,20 | Comissão Europeia / 07/09 |
| UE (média) | Diesel | €2,028/L | R$ 11,94 | Comissão Europeia / 07/09 |
| Alemanha / Itália | Diesel máximo | €3,00/L | R$ 17,70 | Múltiplas fontes / 20/09 |
| EUA | Diesel | US$ 6,50/gal | ~R$ 33,50/gal | AAA, via Time News / 23/09 |
| Brasil | Diesel S10 | R$ 7,13/L | R$ 7,13/L | ANP / 13–19/09 |
Cronologia (fevereiro–setembro de 2026)
| Data | Evento | Impacto imediato |
|---|---|---|
| 28/02/2026 | EUA e Israel iniciam ataques contra o Irã | Mercado reage; preços sobem |
| Fev–Mar 2026 | Irã dificulta navegação no Estreito de Ormuz | Tráfego comercial pelo estreito cai fortemente |
| Mar–Mai 2026 | Brent sobe de ~US$ 66 (véspera da guerra, 20/02) para a faixa de US$ 110 | Pressão inflacionária em várias economias |
| Mai 2026 | Produção brasileira atinge 4,301 milhões de barris/dia (ANP) | Brasil ganha relevância como fornecedor alternativo |
| Maio 2026 | Confronto direto EUA-Irã no Estreito de Ormuz quase rompe entendimentos anteriores | Evidência da fragilidade do processo negociador |
| 2º tri 2026 | Importações de diesel da Petrobras caem 85,2%; refino sobe a 101,2% | Substituição de importações por produção doméstica |
| 17/06/2026 | Memorando de Islamabad entre EUA e Irã; rodada técnica em Bürgenstock (Suíça) em 21/06 | Previsão de fim do bloqueio naval em 30 dias e acordo final em 60 dias |
| 11/09/2026 | Ataques à East-West Pipeline saudita | Yanbu suspende temporariamente carregamentos |
| 18–20/09/2026 | Postos sem combustível na França sobem de 11% para 15% | Pressão concentrada, sem colapso nacional confirmado |
| Set 2026 (atual) | Sem cessar-fogo definitivo; tráfego pelo estreito segue mínimo | 4 embarcações em 15/09 é o indicador mais concreto disponível |
Os números refletem o quadro de 26/09/2026 e mudam rapidamente — o caso francês passou de 11% para 15% dos postos em dois dias. Conferir a data de cada fonte antes de reproduzir qualquer número em atualizações futuras.
A pergunta que fica
O Brasil registrou um dos maiores volumes mensais de produção de petróleo já vistos em 2026. A Petrobras reduziu suas importações de diesel em 85,2% e elevou a utilização de suas refinarias acima de 100%. Ainda assim, o consumidor brasileiro segue exposto ao mesmo choque internacional que pressiona França, Alemanha e Estados Unidos — pagando mais caro pelo diesel, com o Tesouro Nacional bancando parte da diferença via subsídio.
Essa aparente contradição — abundância de petróleo e capacidade de refino crescente, ao lado de exposição inflacionária persistente — é, mais do que qualquer previsão sobre o futuro, o verdadeiro retrato da posição energética brasileira em 2026. A instabilidade que ainda cerca o Estreito de Ormuz continua impactando quantos reais chegam à sua mesa; a diferença é que agora sabemos, com mais precisão, por quê.
Referências, por camada de confiabilidade
Fontes primárias / oficiais
- ANP — Produção nacional de petróleo e gás natural em maio de 2026
- Petrobras — Adesão à nova subvenção econômica (setembro de 2026)
- Agência Brasil — Petrobras anuncia nova política de preços (16/05/2023)
- Agência Brasil — Fazenda eleva projeção de inflação para 2026 (13/03/2026)
- TradingEconomics — Brent a US$ 66,30 em 20/02/2026 (véspera dos ataques)
- Poder360 — EUA e Irã assinam memorando em Versalhes (19/06/2026)
- Petrobras — Preço Médio do Diesel no Brasil
Agências internacionais
- Reuters (via Yahoo Finance) — Oil settles $3 higher on Yanbu disruption (15/09/2026)
- Reuters — France scales up targeted fuel price relief (22/09/2026)
- TF1 Info — Ministério da Economia Francês (20/09/2026)
- Euronews — Europe may avoid wider jet fuel shortage (23/09/2026)
- Euronews — EU fuel prices hit records, ECB sees diesel margins peak in October (19/09/2026)
- Hydrocarbon Processing (via Reuters) — Top U.S. refiners see profits soar (13/08/2026)
- US News/Reuters — White House Denies Diesel Export Ban Report (23/09/2026)
- S&P Global — European diesel trade map redrawn
Análises institucionais
- ND+ — Petróleo explica 60% da inflação no 1º tri de 2026 (Banco Daycoval/DPEc)
- Fecombustíveis — Importações de diesel da Petrobras caem 85% no 2º tri
- XP Investimentos — Petrobras aumenta realização do diesel (17/09/2026)
- Transporte Moderno — Diesel S10 sobe 5,1% em setembro (22/09/2026)
Fontes interpretativas (teses atribuídas, não fatos objetivos)
- AEPET — A Crise do Diesel e as Questões Estruturais (26/09/2026)
- O Cafezinho — Como a guerra de 2026 redesenhou a geopolítica do petróleo (11/07/2026)
Todos os links foram consultados em 26/09/2026. Este texto tem finalidade jornalística e educativa — não constitui recomendação de investimento.